“O atendimento da Castilho Ferreira Advocacia e Consultoria Previdenciária é exemplar. Desde o primeiro contato, fica evidente o profissionalismo, a clareza nas informações e o cuidado genuíno com cada cliente. A equipe demonstra profundo conhecimento técnico na área previdenciária, explicando cada etapa do processo de forma acessível e transparente, o que transmite segurança e confiança.”
Isenção de IR · Doença grave
O tratamento já pesa. O imposto pode sair da conta.
Câncer, cardiopatia grave, Parkinson, cegueira e outras doenças previstas em lei isentam do imposto de renda a aposentadoria, a reforma e a pensão. E o imposto já retido desde a data da doença pode ser restituído, dentro do limite de cinco anos.
+10 anosde experiência previdenciária
5 estrelas no GoogleNós somos 5 estrelas no Google
Todo o Brasilatendimento digital pelo WhatsApp
01 · Confiança
O que dizem os nossos clientes
“Boa noite a todos. Eu conheci a Doutora Natália e seu eu esposo Doutor Marcelo através do meu falecido esposo Gejaime. Ele tinha uma experiência excelente com o trabalho deles. Sempre feliz com todas suas equipes maravilhosas. Realmente vi que são Adivogados sensacionais.”
“Minha experiência com Castilho Ferreira advogados é excepcional, a Dr. Nathalia Castilho e sua equipe são excelentes tanto em resolver nossos assuntos como atendimento e para tirar suas dúvidas. Queria muito agradecer pela dedicação e carinho com nós como clientes. Queria dar mais estrelas obrigada por resolver tudo com dedicação e carinho. Super indico.”
“Excelente tudo transparente perfeita educação tudo muito bem detalhado e muito bem explicado pura excelência ambas as partes entre Dra Nathalia e Simone é até difícil de descrever e também o Dr Marcelo levantou da sala dele e veio até a sala ao lado só pra poder me apresentar todos nível ouro parabéns”
“Excelente atendimento e muito comprometimento em resolver a causa contratada. Muito satisfeita!”
“Experiência nota 1000 todo o tempo com atenção e carinho pelo meu processo!!! Só tenho a agradecer pelo profissionalismo de todos!!”
“Cheguei ao escritório através de comentários do google quando em procura por um profissional para estudos previdenciários. Entrei em contato e fui atendida pela Dra Nathalia, ela me acolheu com muita atenção e discorreu sobre todas minhas dúvidas. O trabalho entregue contemplou todas as possibilidades, diferenças e vantagens referentes à aposentadoria. Também foi encaminhada a planilha com detalhamento de cálculo e orientações para opções de entrada do processo junto ao INSS. Atendeu minhas expectativas a ponto de ficar muito tranquila em indicá-la para alguns colegas que pediram referência. Agradeço o trabalho e indico os serviços do escritório, o retorno ágil compensa o valor cobrado.”
“Minha experiência com o escritório foi excelente. Desde o primeiro contato, fui surpreendida pela pontualidade, atenção e profissionalismo da equipe. A Dra. Nathália foi extremamente clara e segura: me apresentou todas as possibilidades e me ajudou a escolher o melhor caminho para o meu caso. Graças a ela, dei entrada na minha aposentadoria e em breve estarei recebendo o benefício. Recomendo fortemente — o atendimento superou todas as minhas expectativas”
“O atendimento foi perfeito. Estou totalmente satisfeito. Esclareceu-me amplamente sobre minhas probabilidades com relação à minha aposentadoria em todos os aspectos. Espero consultá-los novamente no futuro a título de acompanhamento.”
Avaliações espontâneas de clientes publicadas no Google.
02 O imposto indevido
Você pode estar pagando um imposto que a lei dispensa.
A isenção não é automática. Mesmo com o diagnóstico em mãos, o imposto continua sendo descontado da aposentadoria até que a fonte pagadora reconheça a doença, com base em laudo de serviço médico oficial.
Desde janeiro de 2026, quem recebe até R$ 5.000 por mês tem o imposto zerado pela regra geral. A isenção por doença grave continua decisiva para rendas acima disso, para quem soma aposentadoria e previdência complementar e para recuperar o que foi retido nos anos anteriores.
E o que já foi descontado não está perdido: a isenção vale desde a data em que a doença ficou comprovada, e o imposto retido pode ser restituído dentro do limite de cinco anos, por retificação das declarações ou na Justiça.
Simulação · aposentadoria de R$ 8.000,00 em 2026
Líquido com imposto retido na fonte
R$ 6.875,71
Líquido com a isenção reconhecida
R$ 8.000,00
+ R$ 1.124,29
a mais por mês no valor líquido
+16,4%
Simulação ilustrativa: aposentadoria de R$ 8.000,00, pessoa com menos de 65 anos, sem dependentes nem outras deduções; imposto pela tabela mensal de 2026 com o desconto simplificado. Cada situação é única: o resultado depende da doença, do laudo e da renda de cada pessoa.
03 Como podemos ajudar
Isenção daqui para a frente, restituição do que já foi pago.
O primeiro passo é conferir se a doença está na lista da lei e se o laudo atende às exigências da Receita Federal. A partir daí, cuidamos das duas frentes.
Isenção na fonte pagadora
Organizamos a documentação médica e fazemos o pedido onde o imposto é descontado: no Meu INSS, no órgão do regime próprio ou na entidade de previdência complementar. Se houver negativa, levamos o caso à Justiça, onde o STJ admite outras provas da doença (Súmula 598).
Começar meu pedidoRestituição do imposto retido
Levantamos o imposto descontado desde a data de início da doença, dentro dos últimos cinco anos, e pedimos a devolução por retificação das declarações de ajuste ou por ação judicial, com correção pela taxa Selic.
Verificar minha restituiçãoO que a isenção alcança
A isenção recai sobre a renda da inatividade, não sobre todos os ganhos da pessoa. Por isso, o salário de quem ainda trabalha continua tributado (STJ, Tema 1.037).
Aposentadoria do INSSproventos do regime geral
Aposentadoria de servidor públicoregimes próprios da União, estados e municípios
Reforma e reserva remuneradaproventos de militares
Pensão por morteexceto quando a doença é moléstia profissional
Complementação de aposentadoriafundos de pensão e previdência privada
Atrasados pagos de uma vezrendimentos recebidos acumuladamente
Doenças que dão direito à isenção
A lista da lei é fechada: só as doenças abaixo geram isenção, e o laudo precisa apontar uma delas (STJ, Tema 250).
A lista da lei
- Neoplasia maligna (câncer)
- Cardiopatia grave
- Doença de Parkinson
- Esclerose múltipla
- Cegueira, inclusive monocular
- Alienação mental
- Nefropatia grave
- Hepatopatia grave
- Paralisia irreversível e incapacitante
- Espondiloartrose anquilosante
- Tuberculose ativa
- Hanseníase
- Moléstia profissional
- Aids
- Doença de Paget em estado avançado
- Contaminação por radiação
- Fibrose cística (mucoviscidose)
Alzheimer entra quando o laudo oficial comprova a alienação mental.
Lei 7.713/88, art. 6º, XIV e XXI · Lei 9.250/95, art. 30
Fica de fora
- Salário de quem ainda está em atividade
- Aluguéis, aplicações e outros rendimentos que não sejam aposentadoria, reforma ou pensão
- Doenças fora da lista, por mais graves que sejam
- Pensão, quando a doença é moléstia profissional
STJ, Temas 250 e 1.037 · STF, ADI 6.025 · Lei 7.713/88, art. 6º, XXI
04 Nosso compromisso
Aposentadoria e imposto de renda na mesma análise.
A isenção depende de três peças que precisam conversar entre si: o benefício, o laudo e a declaração de ajuste. Analisamos as três juntas.
Laudo dentro da exigência
Conferimos se o laudo traz o órgão emissor, o diagnóstico com CID, a data de início da doença e a identificação do médico, pontos que a Receita Federal exige para reconhecer a isenção.
Data de início bem definida
É a data da doença registrada no laudo que define desde quando o imposto deixa de ser devido e, portanto, quanto pode ser restituído. Mapeamos esse marco com precisão.
Da fonte pagadora à Justiça
INSS, regime próprio, previdência complementar e Receita Federal: conduzimos cada pedido e, se preciso, a ação judicial contra a União.
i.
Você chama no WhatsApp
Conte o diagnóstico e de onde vem a sua renda: INSS, regime próprio ou previdência complementar.
ii.
Conferimos laudo e declarações
Verificamos o laudo, a data da doença e o imposto retido nos últimos cinco anos.
iii.
Pedimos isenção e restituição
Na fonte pagadora, na Receita Federal ou na Justiça, conforme o seu caso.
05 Quem cuida do seu caso
Especialistas que ensinam Direito Previdenciário.
Mais do que atuar na área: nossos advogados formam novos profissionais e participam ativamente das comissões da OAB/MG.
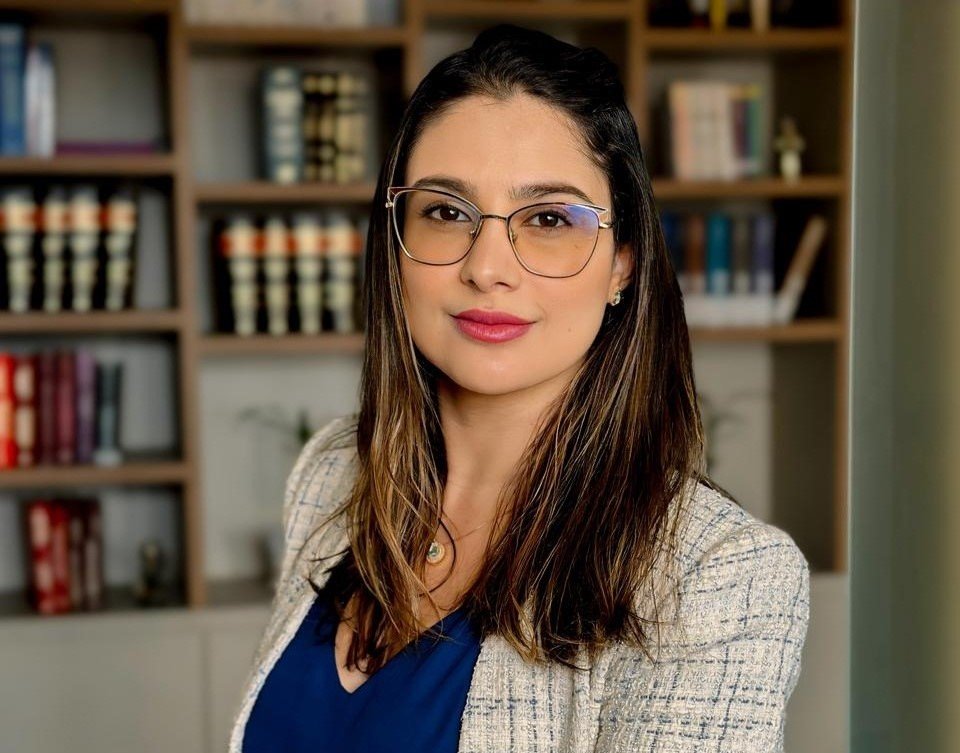
Nathalia de Castilho
Advogada · Especialista em Direito PrevidenciárioAdvogada, professora e palestrante, foi instrutora na formação de novos servidores do INSS em 2023. Pós-graduada em Regime Geral, Regime Próprio dos Militares e Previdência Complementar, soma mais de uma década conduzindo processos administrativos e judiciais. É Diretora de Comunicação da Comissão de Direito Previdenciário da OAB/MG, integrante da diretoria de Inovação e Tecnologia (DITA) e professora da Escola Superior de Advocacia da OAB/MG, além de coordenadora de eventos do IEPREV.
Diretora de Comunicação · Comissão de Direito Previdenciário OAB/MG
Professora da ESA · OAB/MG
Membro da DITA · OAB/MG
Instrutora na formação de servidores do INSS
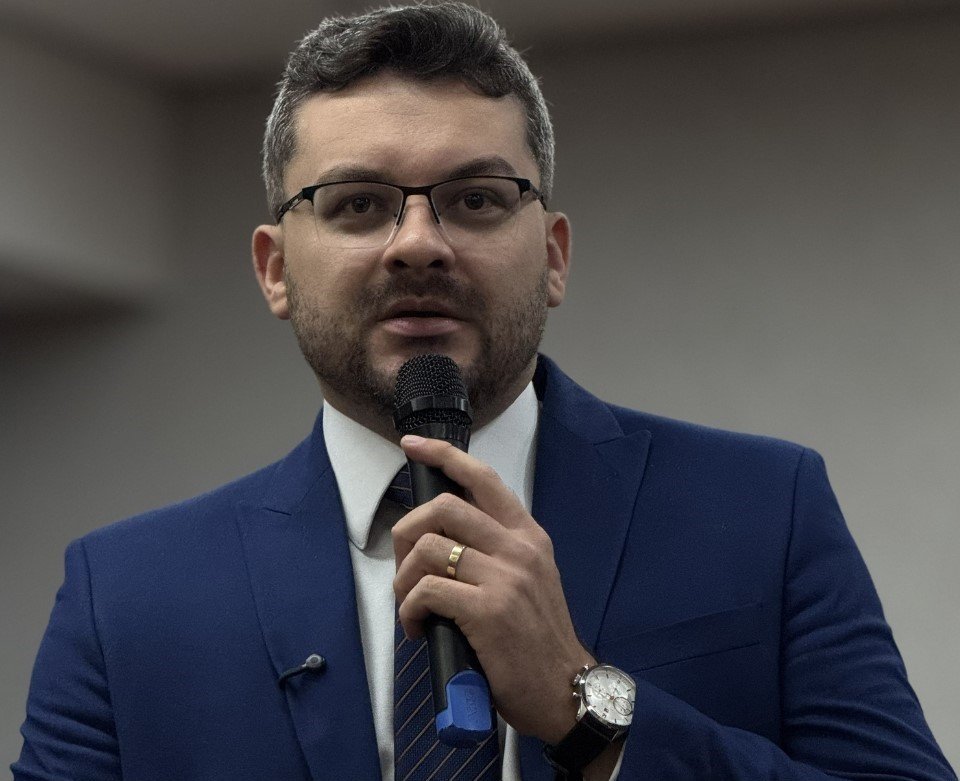
Marcelo de Castilho
Advogado · Especialista em Direito PrevidenciárioAdvogado, professor e palestrante, pós-graduado em Regime Geral de Previdência Social (INSS) e graduado em Sistemas para Internet. Atua há mais de sete anos exclusivamente na área previdenciária. É Vice-Presidente da Comissão de Direito Previdenciário da OAB/MG, professor da Escola Superior de Advocacia, sócio-fundador da EMDIP e dirigente de institutos de referência no setor, como o IPEDIS e o IKPREV. Sua atuação se destaca pela integração entre técnica jurídica, tecnologia e estratégia, buscando extrair o melhor resultado de cada caso.
Vice-presidente · Comissão de Direito Previdenciário OAB/MG
Professor da ESA · OAB/MG
Presidente · Comissão de Tecnologia e Inovação IPEDIS
Sócio fundador da Escola Mineira de Direito Previdenciário
Diretor de Marketing e Tecnologia · IKPREV
06 · Dúvidas Frequentes
Talvez uma dúvida sua seja a de outras pessoas também
Quais doenças dão direito à isenção do imposto de renda?
As listadas na Lei 7.713/88 e na Lei 9.250/95: moléstia profissional, tuberculose ativa, alienação mental, esclerose múltipla, neoplasia maligna, cegueira (inclusive monocular), hanseníase, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, espondiloartrose anquilosante, nefropatia grave, hepatopatia grave, estados avançados da doença de Paget, contaminação por radiação, aids e fibrose cística. A lista é fechada: doenças fora dela não geram isenção (STJ, Tema 250).
Fiz o tratamento e estou sem sintomas. Ainda tenho direito?
Sim. Pela Súmula 627 do STJ, não é preciso demonstrar sintomas atuais nem recidiva da doença para obter ou manter a isenção. A própria Receita Federal segue esse entendimento.
Ainda trabalho. Meu salário também fica isento?
Não. A isenção alcança proventos de aposentadoria, reforma e pensão, e as suas complementações. O salário de quem continua em atividade segue tributado, como decidiram o STJ (Tema 1.037) e o STF (ADI 6.025).
Que laudo preciso apresentar?
Para a Receita Federal, laudo pericial de serviço médico oficial da União, dos estados, do Distrito Federal ou dos municípios, com o diagnóstico, o CID e a data em que a doença foi constatada. Laudo de hospital particular, mesmo conveniado ao SUS, não é aceito na via administrativa. Na Justiça, o STJ admite outras provas da doença (Súmula 598).
Posso recuperar o imposto que já foi descontado?
Pode, dentro do prazo de cinco anos. A isenção vale desde a data em que a doença ficou comprovada no laudo, ou desde a aposentadoria, se a doença já existia. O imposto retido nesse período pode ser pedido de volta pela retificação das declarações de ajuste ou por ação judicial, com correção pela Selic.
Com a nova faixa de isenção de 2026, ainda vale a pena pedir?
Desde janeiro de 2026, quem recebe até R$ 5.000 por mês tem o imposto zerado pela regra geral, e entre R$ 5.000 e R$ 7.350 há redução parcial. A isenção por doença grave não tem teto: vale para todo o valor da aposentadoria, inclusive acima dessas faixas, e continua sendo o caminho para restituir o imposto retido nos anos anteriores.
Recebo previdência privada. Ela também fica isenta?
A complementação de aposentadoria paga por fundo de pensão ou plano de previdência privada é isenta para quem tem doença grave e já é aposentado pela previdência oficial. Nos resgates de PGBL e VGBL, a Receita ainda retém o imposto, mas a Fazenda Nacional deixou de contestar as ações que pedem a isenção, com base na jurisprudência do STJ.
Vocês atendem fora de Belo Horizonte?
Sim. O atendimento é digital, pelo WhatsApp e por videochamada, para clientes de todo o Brasil. Os pedidos ao INSS e à Receita Federal são feitos pela internet, e a perícia, quando necessária, acontece na unidade escolhida no pedido.
07 · Cada ano conta
O imposto retido há mais de cinco anos não volta mais.
Cada mês sem a isenção reconhecida é mais um desconto na sua aposentadoria, e cada ano que passa sai do prazo de restituição. Converse com um advogado especialista e verifique o seu caso a partir do seu laudo e dos seus comprovantes de rendimentos.
Começar minha análiseAtendimento rápido · Seguro · Sigiloso